Mostrar mensagens com a etiqueta João Madeira. Mostrar todas as mensagens

segunda-feira, 24 de setembro de 2012

A Crise do Euro IV - “Como salvar o Euro?”


Como vimos no texto anterior, a corrida a bancos e dívida pública nos países da periferia, justificava uma intervenção para alterar as expectativas negativas dominantes nos mercados e para que as taxas vigorantes convirjam para o bom equilíbrio (os governos pagam taxas de juro mais baixas e cumprem os pagamentos da sua dívida). Portanto a criação de fundos como o EFSF e EFSM foi apropriada. Esta medida de política económica tem sido mal vista tanto por parte dos cidadãos e media dos países da periferia como dos países do centro. A visão dos cidadãos dos países do centro é de que os seus governantes aceitarão pagar as divídas dos países da periferia. A visão dos cidadãos dos países da periferia é de que os governantes dos países do centro estão a impor-lhes (através da Comissão Europeia, IMF e BCE, que negoceiam as condições de acesso) medidas de austeridade demasiado severas. Ambas estas visões são erradas. Os governantes dos países do centro concordaram em temporariamente emprestar dinheiro aos países da periferia a taxas de juro mais baixas que as actualmente vigorantes no mercado (que como discutido antes, existe evidência que estão a reflectir de forma demasiado pessimista, o verdadeiro risco da divída dos países da periferia). Isto é do interesse próprio dos países do centro, pois evitam que os países da periferia entrem desnecessariamente em incumprimento da sua dívida (algo que afectaria de forma negativa o sistema bancário dos países do centro que detêm muita dessa divída) e existem boas perspectivas de obterem um retorno apropriado ao risco do seu investimento. Os países da periferia por seu lado evitam ter de tomar medidas de austeridade que seriam muito mais severas sem a ajuda dos países do centro. Todos portanto têm a ganhar com estas intervenções. Infelizmente a criação destes fundos provou-se insuficiente para resolver o problema.

Figura 1: Taxa de crescimento de depósitos bancários

Neste momento não são só os governos dos países da periferia que enfrentam grandes dificuldades de financiamento. A figura 1, em cima, mostra a taxa de crescimento de depósitos bancários para vários países membros do Euro. Como se pode ver neste momento existe uma “corrida aos bancos” de países da periferia como Grécia e Irlanda (e também Portugal mas em menor dimensão) com os clientes a retirarem os seus depósitos dos bancos.
É sabido que nenhum banco, conseguiria devolver na totalidade, os depósitos de todos os seus clientes, caso todos o fizessem ao mesmo tempo (pois parte do dinheiro dos depósitos é usado para investimentos de longo prazo). Todos seriam prejudicados. É portanto necessário evitar que o pânico se instale entre os depositantes e que estas corridas aos bancos acontecam. Por isso também aqui foram apropriadas as intervenções do BCE em Dezembro de 2011 e Fevereiro de 2012 de conceder empréstimos de duração de 3 anos aos bancos a taxas de juro baixas. Infelizmente também aqui estas intervenções provaram ser insuficientes. Uma explicação plausível é de que os bancos detêm muita da dívida pública dos governos da periferia e portanto resolver o problema da “corrida aos bancos” envolve resolver também o problema da dívida soberana da periferia. Outro dos motivos é a preocupação com uma potencial saída do Euro dos países da periferia. Aqui acho que os responsáveis políticos europeus não actuaram da melhor forma. A saída da Grécia do Euro tem sido apontada como uma consequência inevitável do incumprimento dos pagamentos da sua divída (penso como uma forma de tornar politicamente menos viável as propostas eleitorais de políticos populistas que se opõem a medidas de austeridade e também como forma de criar pressão a favor de uma união fiscal desejada por muitos políticos). Ora, não existe motivo para se associar o uso de uma determinada moeda com o pagamento de dívidas (quando um cidadão americano não paga as suas divídas nada o impede de continuar a usar dólares e quando o estado do Arkansas não cumpriu os pagamentos da sua divída em 1933 não teve de abandonar o uso do dólar). Penso que o incumprimento da dívida pública pode vir a ser uma medida necessária para o governo grego (ou outros da periferia) mas não deve implicar de forma alguma a saída do Euro. Ao estabelecer uma ligação entre cumprimento da divída e a continuação na zona Euro os políticos europeus contribuíram de forma desnecessária para o agravamento da corrida aos bancos. Este temor também está a meu ver a contribuir para o agravamento da situação económica na Grécia (porquê que uma empresa há-de pagar hoje aos seus fornecedores em Euros se amanhã pode pagar-lhes em Dracmas? Ao mesmo tempo os fornecedores têm receio de conceder crédito aos seus clientes pois têm receio de no futuro serem pagos em Dracmas em vez de Euros).
Como tanto as intervenções anteriores para resolver os problemas da dívida soberana e da corrida aos bancos se provaram manifestamente insuficientes era necessário tomar medidas mais fortes (até porque a grande interligação dos mercados financeiros torna-os vulneráveis a contágio; lembremo-nos que a Grande Recessão começou num segmento pequeno do mercado de habitação americano, o “subprime”, e daí estendeu-se a todo o sector financeiro americano e europeu – ou seja existe o risco de os problemas que hoje afectam a periferia se estenderem também aos países do centro do Euro e não só...). É neste contexto, que se tem de entender a intervenção recente do BCE, a 6 de Setembro de 2012. O BCE propõe-se comprar dívida dos países em dificuldades em quantidades ilimitadas desde que os mesmos cumpram programas de reformas de forma a melhorar as perspectivas de crescimento de longo prazo (um problema que como vimos antes afecta já há muito tempo a maioria dos países europeus, àparte a Irlanda).
Esta medida parece-me ser a solução mais adequada aos problemas que hoje enfrenta a zona Euro. Uma solução podia ser permitir o incumprimento dos pagamentos da dívída dos governos da periferia. Caso certos bancos falissem como resultado, novos investidores seriam convidados a comprar os activos dos bancos mantendo a responsabilidade perante os depositantes (mas os actuais accionistas e outros credores seriam penalizados). No entanto seria uma solução arriscada, basta recordarmo-nos dos efeitos que se seguiram a seguir à falência da Lehman Brothers. A solução desejada por alguns de uma união fiscal é muito complexa (mesmo que os cidadãos e governos aprovem essa medida no futuro, demoraria anos a ser negociada e implementada) e os receios dos países do centro de a adoptar parecem-me compreensíveis. Outra solução seria simplesmente o BCE comprar incondicionalmente a divída dos países em dificuldades. No entanto, caso os países da periferia não cumprissem o pagamento da sua dívida a zona Euro passaria por um período de elevada inflação (o resultado seria uma perda do valor real das poupanças dos cidadãos da zona Euro e seria certamente custoso regressar a um ambiente de inflação controlada – em inícios dos anos 80 nos EUA, a aquisição da credibilidade necessária para a conquista da inflação, foi estabelecida através de fortes aumentos da taxa de juro do banco central, levando a uma recessão severa onde o desemprego atingira níveis não vistos em várias décadas). A solução escolhida pelo BCE pode ser implementada rapidamente, com a dimensão que venha a ser necessária (portanto tem uma boa chance de resolver o problema da corrida aos bancos e financiamento dos governos) e ao impor condições de reformas de longo prazo aos países directamente benefeciários tenta assegurar que os mesmos estejam em condições de cumprir o pagamento da dívida (evitando-se portanto não só aumentos grandes de inflação como também conseguindo-se finalmente a solução, para pelo menos alguns, dos problemas estruturais que afectam muitas economias europeias – pois um diferencial significativo entre o montante de juros pagos pela periferia e o centro do Euro existia nos anos 90, a não ser que se adoptem medidas estruturais, provavelmente os países da periferia não voltarão a obter financiamento igualmente favorável ao do centro, como aconteceu em inícios do séc. XXI).
Outra medida importante em discussão é a da criação de uma união bancária para a zona Euro. Caso houvesse responsabilidade partilhada dos depósitos, supervisão e regulação comum os problemas que a zona Euro enfrenta hoje não teriam a mesma dimensão. Também é relevante melhorar a regulação do sector financeiro (que teve um papel importante no despoletar da Grande Recessão). Retirar o subsídio governamental implícito à dívida das entidades privadas financeiras é muito difícil (sobretudo com o que ocorreu em anos recentes, certamente que todos esperam que bancos de grande dimensão sejam salvos em caso de necessidade pelos governos) mas é importante reduzir a sua dimensão (facilitando a realocação dos activos de bancos em situações graves). Devido a essa dificuldade, parece-me também necessário regulação que separe a banca comercial de actividades financeiras de maior risco e/ou limites ao endividamento das empresas no sector financeiro. Também isto não é uma proposta fácil, pois não queremos um excesso de regulação que impeça o financiamento de bons projectos de investimento e também porque a complexidade da actividade financeira torna difícil a detecção de infractores.
Poderá a saída de países da zona Euro ser também uma boa solução para alguns dos países da periferia do Euro? Estou fortemente convencido que a resposta correcta é não. A figura 2 em baixo mostra-nos o saldo da balança de transacções correntes para vários países após 2008.
Este gráfico é uma boa ilustração da evidência, mencionada em textos anteriores, de fraca relação entre desequilibríos de taxas de câmbio e os défices comerciais. Apesar de ter perdido competitividade de forma semelhante aos países da periferia a Holanda tem um excedente comercial (indicativo de que os défices da periferia são sobretudo o resultado de factores estruturais). O caso da Islândia também é interessante, a moeda islandesa desvalorizou muito em relação ao Euro em 2008. Podemos ver que após esta desvalorização a sua balança comercial melhorou muito. No entanto pode-se ver também que não resolveu o problema de fundo. Se olharmos para os dados mais recentes a Islândia é o país com pior saldo da balança de transacções correntes daqueles considerados. Por outro lado Portugal que sendo membro do Euro não pode desvalorizar a sua moeda tem conseguido melhorias consistentes e assinaláveis da sua balança comercial.


Figura 2: Saldo da balança de transacções correntes em percentagem do produto
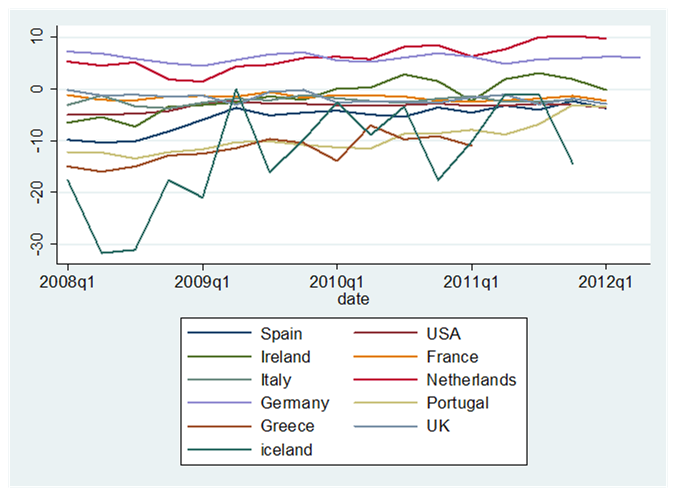
Não me parece portanto que seria desejável para os países da periferia sair do Euro. Os benefícios de desvalorização da moeda desapareceriam ao fim de um curto período de tempo (2 a 3 anos, possivelmente menos...). No longo prazo é muito improvável que se verifiquem benefícios de desvalorização (o estudo de Kalyoncu, Artan, Tezekici e Ozturk, 2008, em 23 episódios de desvalorização em países da OCDE apenas em 9 casos encontrou efeitos no crescimento económico a longo prazo, 6 sofreram efeitos negativos no longo prazo e apenas 3 tiveram efeitos positivos a longo prazo). Há até estudos que questionam se desvalorizações têm efeitos significativos mesmo no curto e médio prazo (veja-se, por exemplo, o trabalho de Rose e Yellen, 1989).
Caso um país decidi-se sair do Euro os custos seriam certamente elevados. Os seus bancos entrariam em falência pois as suas divídas continuariam em Euros e os activos seriam redenominados numa nova moeda de valor inferior (os efeitos de curto prazo em disponibilizar crédito a empresas e cidadãos seriam grandes). Haveria uma corrida massiva aos depósitos. Haveria litígios durante anos para se decidir quais os contractos cujo cumprimento se deveria manter em Euros e quais os casos em que haveria conversão para a nova moeda. A saída do Euro seria seguramente um evento traumatizante. Será que valeria apena para obter benefícios que, a existirem, durariam talvez apenas 2 anos?
Ou seja a decisão de aderir ao Euro até pode não ter sido boa ideia, mas neste momento a decisão de sair do Euro é a meu ver claramente negativa. Há quem compare o Euro ao padrão ouro que vigorava durante a Grande Depressão nos anos 30 do século XX. Parece-me uma comparação um pouco desajustada. O padrão ouro era mais do que um sistema de câmbios fixos. O padrão ouro impedia os países em recessão de adoptar uma política monetária expansionista. Tal não acontece com o Euro (desde o início da Grande Recessão o BCE tem reduzido a sua taxa de juro de referência e expandido o montante dos seus activos de forma muito substancial).
Também não acredito que o futuro do Euro esteja condenado ao fracasso devido à ausência de uma união fiscal (a Irlanda, manteve um câmbio fixo com o Reino Unido entre 1922 e 1979 sem grandes problemas).
Haverá outras políticas alternativas a tomar medidas de austeridade e reformas estruturais? A taxa de juro de referência do BCE ainda se encontra a um nível superior às dos bancos centrais do Reino Unido e EUA, por isso ainda há algum espaço para estímulo monetário por parte do BCE. Mas quando as taxas de juro se aproximam de zero a política monetária torna-se consideravelmente mais difícil (veja-se o post no blog de John Cochrane de 4 de Setembro de 2012). Outra política muito debatida é a ideia de estímulo fiscal. A teoria Keynesiana preve multiplicadores substanciais para aumentos de despesa pública quando as taxas de juro estão próximas de zero. Esta política poderá ser uma opção para países como Reino Unido, EUA ou Alemanha mas certamente não para a periferia (pois os seus governos só conseguem obter financiamentos a taxas de juro elevadas). Mesmo para estes países tenho sérias dúvidas que seja a solução. A evidência para a eficácia deste tipo de políticas é bastante controversa (por exemplo, o estudo de Barro de 1981 não encontra multiplicadores substanciais; para um resumo de evidência recente favorável a políticas fiscais expansionistas recomendo o discurso de 2011 de Romer). O sucesso de tal política também dependeria de aumentar a despesas pública durante a recessão e depois reduzi-la quando o sector privado regressasse a um caminho de crescimento robusto (de forma a não serem necessários aumentos distorcionários de impostos que seriam negativos para a actividade económica). Mas seria mais fácil aos governos reduzir o número de funcionários públicos daqui a 10 anos? Seria mais fácil cortar os salários e pensões daqui a 10 anos? Parece-me que não; a oposição de sindicatos e pensionistas a essas propostas seria ainda mais vigorosa quando a economia regressasse a um período de crescimento (na prática o aumento temporário de despesa muito dificilmente não se tornaria permanente). Outro problema é o de que as crises financeiras são tipicamente prolongadas (veja-se a década perdida do Japão). Será que mesmo países como EUA e Alemanha seriam capazes de financiar défices significativos e sistemáticos durante um longo período? Confesso que não sei...
Não acredito, portanto, que exista um truque mágico que evite a adopção de medidas de austeridade e reformas estruturais para os países da periferia. O caminho para o regresso à prosperidade não é fácil mas acredito na capacidade dos cidadãos dos países da periferia para o conseguir (o exemplo irlandês dos anos 90 mostra perfeitamente como a adopção de boas instituições pode transformar muito rapidamente a criação de riqueza de um país).

João Madeira
Universidade de Exeter

Referências:

Os dados da figura 1 podem ser obtidos do website do BCE:

Os dados para a figura 2 podem ser obtidos no website da OCDE: http://stats.oecd.org/

O blog do John Cochrane pode ser encontrado aqui: http://johnhcochrane.blogspot.co.uk/

Barro, Robert J. (1981). "Output Effects of Government Purchases," Journal of Political Economy, vol. 89(6), pages 1086-1121, December.

Irwin, Douglas A. (2011). "Trade Policy Disaster," MIT Press Books.

Kalyoncu, H., Artan, S. ,Tezeciki, S. & Ozturk, I. (2008). “Currency Devaluation and Output Growth: Empirical Evidence from OECD Countries.” International Research Journal of Finance and Economics, 14: 232-238.
Romer, C. (2011). “What Do We Know about the Effects of Fiscal Policy? Separating Evidence from Ideology”, invited lecture at Hamilton College, November 7.

Rose, Andrew K. & Yellen, Janet L. (1989). "Is there a J-curve?," Journal of Monetary Economics, vol. 24(1), pages 53-68, July.


A Crise do Euro III - “Fuga de capitais e instabilidade financeira na zona euro”


Nos meus textos anteriores vimos que o Euro não parece ser a causa dos problemas que vários países europeus enfrentam correntemente. Senão o Euro onde está a origem? A causa tem de ser comum não só aos países da periferia do Euro como também aos outros países que têm sido significativamente afectados pela Grande Recessão. Os factores que conduziram à Grande Recessão são vários e complexos (confesso que não compreendo bem muito do que aconteceu – se fosse óbvio então governos, instituições internacionais, reguladores, economistas ou investidores, entre outros agentes, teriam tomado medidas que prevenissem o problema). A meu ver a explicação parece estar por detrás da desregulação do sector financeiro e liberalização dos movimentos de capitais. O trabalho de Reinhart e Rogoff (2008) mostra evidência empírica de que estes factores estão tipicamente associados a crises financeiras.
A liberalização de movimentos de capitais após o tratado de Maastricht, que se tornou efectivo em 1993, levou a um grande movimento de capitais dos países que constituem hoje o centro da zona Euro para os países da periferia do Euro (e outros países, como a Islândia que também faz parte do Espaço Económico Europeu), onde por terem sistemas financeiros menos desenvolvidos seria possível obter melhores rendimentos. Isto explica os grandes excedentes da balança de transacções correntes dos países do centro do Euro (como Alemanha e Holanda) e os défices dos países da periferia do Euro e Islândia (onde a desregulação do sector financeiro em 2001 terá contribuído muito para o exarcebar da situação). Muitos atribuem ao Euro o principal papel por detrás dos défices da periferia devido a estes terem perdido competitividade em relação à Alemanha sem terem à sua disponibilidade uma moeda própria que corrigisse o desequilíbrio. Parece-me pouco provável que tivesse sido esse o caso pois a Holanda também perdeu competitividade em relação à Alemanha e teve excedentes comerciais e a Islândia, que não é membro do Euro, foi de longe o país que teve o maior défice comercial neste período (também a Polónia teve elevados défices neste período sem ser membro do Euro, o mesmo se pode dizer da Eslováquia que só aderiu em 2009 ou da Estónia que apenas aderiu em 2011). A investigação feita até agora em economia, não encontrou uma relação empírica forte e robusta entre desequilibríos de taxas de câmbio e os défices comerciais (veja-se por exemplo os trabalhos de: Auboin e Ruta, 2012; Huchet-Bourdon e Korinek, 2011 ou Chinn e Wei, 2012).
Os países com grandes centros financeiros, como o Reino Unido e principalmente os EUA, também tiveram grandes défices comerciais em finais dos anos 90 e inícios do século XXI. Neste caso a entrada de capitais tinha como principal origem os países do leste da Ásia (sobretudo China) e também do médio oriente (onde preços de petróleo elevados permitiram poupanças elevadas). As taxas de poupança excessivamente elevadas nesses países (o estudo de Wei e Zhang, 2011, sugere o desequilíbrio do rácio entre sexos de jovens adultos como um dos factores que explica as taxas de poupança muito elevadas na China) não encontram oportunidades de investimento adequadas nos seus mercados financeiros muito pouco desenvolvidos e por isso fluíram para mercados financeiros muito sofisticados como o dos Estados Unidos (para o que também terá contribuído, a política cambial da China, de manter um valor reduzido da sua moeda, de forma a favorecer as suas exportações).
O estudo de Ito e Chinn (2007) confirma empiricamente este fenómeno um pouco estranho - enquanto em economias industrializadas (como as europeias) o crescimento do sector financeiro leva aumentos do défice da balança de transacções correntes, o oposto se verifica em economias em desenvolvimento.
Em teoria a liberalização de movimentos de capitais é algo.de positivo pois permite a alocalização do capital onde este é mais eficiente. A minha especulação para a associação entre liberalização de movimentos de capitais e crises financeira é a seguinte. Inicialmente o capital flui para os países onde pode obter maiores retornos, no entanto quando as melhores oportunidades de investimento se esgotam a direcção dos movimentos de capitais mantêm-se. A razão para isso pode ser por os detentores dos capitais não se importarem do sector financeiro os direccionarem para projectos de valor duvidoso pois confiam que em caso de necessidade o governo intervirá para salvar da falência essas instituições financeiras (ou seja o sector financeiro benefecia de um subsídio implícito à sua actividade). Os agentes dos bancos têm incentivo para fazerem empréstimos mesmo quando os projectos são duvidosos pois estes só se revelarão como tal no médio ou longo prazo (entretanto os agentes já receberão bónus referentes a concretização desses mesmo negócios). Os clientes que recebem os empréstimos dos bancos também têm incentivo a fazer o investmento mesmo quando se trata de um projecto de valor duvidoso pois caso este se prove de facto negativo não terão de pagar o empréstimo na totalidade. Isto explica o porquê de se ter visto em tantos países elevados montantes de capital investidos no mercado da habitação. Enquanto a oferta não se ajusta à procura (demora tempo para construir novas habitações e obter licenças para as fazer) os preços crescem e permitem o retorno do investimento. Quando a oferta se ajusta à procura (ou a excede) os preços das habitações caem e os investidores sofrem perdas. Após isto a entrada de capitais reverte-se e o país sofre uma contração brusca da disponibilidade do crédito e entra em recessão (sem crédito é difícil para as empresas desenvolverem novos projectos ou expandirem os que já existem). As finanças públicas também são afectadas de forma muito negativa devido aos resgates do sector financeiro mas sobretudo (veja-se de novo o trabalho de Reinhart e Rogoff, 2008) perda de receitas (pois empresas em dificuldades não pagam impostos) e aumentos de custos em despesas sociais (como subsídios de desemprego). Os países com excedentes comerciais também são afectados de forma negativa (mas de forma menos extrema) pois os seus bancos veêm uma redução do valor dos seus activos no exterior (bancos de França e Alemanha sofreram perdas elevadas no mercado de hipotecas subprime dos EUA e têm também grande exposição à dívida grega) e devido à redução da procura externa dos seus produtos.

Figura 1: Taxa de crescimento de emprestimos bancários

A figura 1 em cima mostra a taxa de crescimento de empréstimos bancários para vários países do Euro. Pode-se ver como a contração do crédito foi particularmente brusca na Irlanda (o que explica o porquê da Irlanda ter sido tão afectada pela Grande Recessão apesar de até ter um ambiente económico bastante favorável) e Grécia.
Não foi só o sector privado que viu o seu acesso ao crédito afectado. Inicialmente os governos não foram afectados mas em 2010 a Grécia viu a sua taxa de juro subir muito significativamente. Em 2011 Portugal e Irlanda também viram o seu custos de acesso ao crédito subirem de forma muito significativa. Podemos ver isto na figura 2 em baixo que nos mostra a evolução das taxas de juro de longo prazo para vários países. Podemos ver que durante o período de abundância de capital os países da periferia viram as suas taxas de juro descerem muito significativamente (o diferencial que antes existia para os países do centro praticamente desapareceu). Com a Grande Recessão e a reversão dos movimentos de capitais o diferencial de taxas de juro entre a periferia e o centro resurgiu. Aqui penso que de facto o Euro teve um papel importante na gravidade da crise. Os únicos países que viram as suas taxas de juro aumentarem de forma tão significativa foram os países da periferia do Euro (podemos ver por exemplo que tanto EUA, Reino Unido e Islândia não foram afectados da mesma forma). De Grauwe (2011) explica que uma das razões para isto ter acontecido é que por não terem controle da moeda em que a sua dívida é emitida, os países que fazem parte de uma união monetária são mais vulneráveis a profecias que se autocumpram (por terem receios de incumprimento da dívida os credores exigem pagamentos de juros mais elevados e isso leva à realização dos seus receios). De Grauwe (2012) mostra evidência de que uma profecia autocumprida por parte dos mercados parece estar por detrás de uma parte importante deste aumento dos custos de financiamento dos países da periferia do Euro.

Figura 2: Taxas de juro de long prazo em percentagem anual


João Madeira
Universidade de Exeter

Referências:

Os dados da figura 1 podem ser obtidos do website do BCE:

Os dados para a figura 2 podem ser obtidos no website da OCDE: http://stats.oecd.org/

Auboin, Marc & Ruta, Michele (2012). "The Relationship between Exchange Rates and International Trade: A Literature Review," CESifo Working Paper Series 3868.

Chinn, Menzie & Wei, S.J. (2012). “A faith-based initiative meets the evidence: Does a more flexible exchange rate facilitate current account adjustment?” Review of Economics and Statistics.

De Grauwe, Paul (2011). “The Governance of a Fragile Eurozone.”
De Grauwe, Paul & Ji, Yuemei (2012). “Mispricing of Sovereign Risk and Multiple Equilibria in the Eurozone,” mimeo, Jan 2012
Huchet-Bourdon, Marilyne & Korinek, Jane (2011). "To What Extent Do Exchange Rates and their Volatility Affect Trade?," OECD Trade Policy Working Papers 119.

Ito, Hiro & Chinn, Menzie (2007). "East Asia and Global Imbalances: Saving, Investment, and Financial Development," NBER Working Papers 13364.

Reinhart, Carmen M. & Rogoff, Kenneth S. (2008). "Banking Crises: An Equal Opportunity Menace," NBER Working Papers 14587.

Wei, Shang-Jin & Zhang, Xiaobo (2011). "The Competitive Saving Motive: Evidence from Rising Sex Ratios and Savings Rates in China," Journal of Political Economy, vol. 119(3), pages 511 - 564.

A Crise do Euro II - “Legislação laboral e desemprego: os custos da rigidez”


Nos países Anglo-Saxónicos o Euro parece-me ser visto de forma bastante negativa. Muitos veêm o Euro como uma instituição que limita o dinamismo das economias que o adoptaram. À tabela 1 em baixo desmente essa ideia. Sim, é verdade que até à Grande Recessão a Islândia, o Reino Unido e os EUA cresceram mais do que a maioria dos países da zona do Euro, mas também era esse o caso antes da adopção do Euro.

Tabela 1: Taxas médias de crescimento anuais do produto em percentagem

Também é verdade que o país que mais cresceu nesse período foi a Irlanda, um dos membros do Euro. A Holanda, outro membro do Euro tambem teve um bom desempenho. O que explica então a falta de dinamismo das economias que pertencem ao Euro? Eu penso que a explicação está sobretudo em regulação escessiva que resulta num obstáculo ao crescimento económico. Um caso paradigmático é o do mercado laboral. A tabela 2 mostra uma medida de protecção laboral para os países da OCDE e parece confirmar a hipótese de um efeito negativo no crescimento económico de regulação laboral excessiva. As únicas economias que conseguiram ter taxas de crescimento robustas de forma sustentada (a Grécia e Espanha conseguiram-o mas apenas durante um período relativamente curto) são justamente aquelas que têm menor regulação do mercado laboral (Islândia, Irlanda, Reino Unido, EUA e Holanda).

Tabela 2: Índice de proteção do emprego da OCDE

Será coincidência? Penso que não. Excessiva protecção laboral limita o crescimento da produtividade (limitando por exemplo a deslocação de trabalhadores para actividades onde sejam mais úteis) e desencoraja o investimento (a criação de uma empresa tem sempre um risco significativo, se o investidor sabe que mais tarde não pode voltar atrás então pode muito bem decidir não o fazer).
Para além da excessiva regulação laboral ser um obstáculo sério ao potencial económico de longo prazo de muitos dos países do Euro eu penso que (ao contrário do Euro) também desempenhou um papel muito importante por detrás da situação verdadeiramente trágica que vários dos países da periferia do Euro se encontram hoje. A figura 1 mostra-nos como as taxas de desemprego dos países da periferia aumentaram de forma dramática após a Grande Recessão. Como vimos na tabela 1, a Islândia e Irlanda sofreram tanto como a Grécia em termos de redução do produto. Em termos de perda do produto o Reino Unido foi afectado de forma semelhante a Espanha, Itália e Portugal. Mas podemos ver na figura 1 que em termos de aumento do desemprego as economias destes países responderam de forma bastanta diferente. Em 2011 a taxa de desemprego da Islândia foi de 7%, a da Irlanda foi de 14% e a da Grécia 18%. No mesmo ano, Reino Unido, Espanha, Itália e Portugal tiveram taxas de desemprego de 8%, 22%, 8% e 13% respectivamente. Será coincidência que os dois países (Espanha e Grécia) que têm mercados laborais mais rigídos são precisamente os mesmos que sofrem de maior desemprego? Por outro lado, dos países com mercados laborais menos regulados apenas a Irlanda enfrenta uma das taxas de desemprego mais elevadas (dos países mais regulados apenas a Itália não teve um aumento dramático). Apesar do desemprego na Islândia e Reino Unido ter aumentado, não atingiu os níveis dos países que sofreram de forma similar em termos de redução do produto.

Figura 1: Taxa de desemprego

O que poderá explicar isto? Um estudo recente de Robert Shimer (2012) indica que o aumento dos números de desemprego é explicado sobretudo pela diminuição de contratações de trabalhadores e não pelo aumento dos despedimentos. Ou seja, a excessiva legislação laboral pode contribuir para o aumento do desemprego numa recessão pois os efeitos negativos em termos de redução de novas contratações superam os efeitos positivos em termos de redução de despedimentos.
A excessiva regulação contribuiu também de outra forma para a amplificação dos efeitos da recessão nos países da periferia (para aqueles interessados em evidência “anedótica” sugiro a leitura do blog do John Cochrane que descreve as situações difíceis que empresas enfrentam em países da periferia). Olhemos para a tabela 3 que nos mostra a proporção de empresas por dimensão (medida em termos de número de trabalhadores) em várias economias europeias.


Tabela 3: Percentagem de empresas por número de trabalhadores (ano de 2005)

Podemos ver, que exceptuando a Irlanda (e também, até um certo ponto, Portugal), os países da periferia do Euro têm uma proporção muito inferior de médias e grandes empresas em relação aos outros países europeus (o que provavelmente indica, que regulações excessivas, dificultão a expansão das empresas a partir de uma certa dimensão, e/ou a regulação protege as actuais grandes empresas de novos competidores). Como pode isto explicar que a periferia do Euro tenha sido afectada de forma mais intensa pela Grande Recessão? A contração da disponibilidade de crédito tem sido a característica determinante da Grande Recessão. Ora, são justamente as pequenas empresas que mais necessitam do acesso ao crédito e mais afectadas são pelos ciclos económicos (veja-se, por exemplo, o estudo de Gertler e Gilchrist, 1994). Economias que têm uma maior proporção de pequenas empresas são portanto mais vulneráveis a contracções de crédito. As empresas de menor dimensão também exportam menos (na UE apenas 8% das pequenas e médias empresas exportam enquanto 28% das grandes empresas exportam) e por isso reduzir os obstáculos que impedem as empresas de expandir o seu negócio também ajudaria estes países a exportar mais.

João Madeira
Universidade de Exeter

Referências:

Os dados para as tabelas 1, 2 e figuras 1 podem ser obtidos no website da OCDE: http://stats.oecd.org/

Os dados da tabela 3 podem ser obtidos do website da CE:

O blog do John Cochrane pode ser encontrado aqui: http://johnhcochrane.blogspot.co.uk/

Gertler, Mark & Gilchrist, Simon (1994). "Monetary Policy, Business Cycles, and the Behavior of Small Manufacturing Firms," The Quarterly Journal of Economics, vol. 109(2), pages 309-40, May.

Shimer, Robert (2012). "Reassessing the Ins and Outs of Unemployment," Review of Economic Dynamics, vol. 15(2), pages 127-148, April.

A Crise do Euro I - “Mitos e Factos da crise do Euro”

A crise do Euro é talvez a questão económica mais importante neste momento e por isso foi o tópico que escolhi para este artigo. Apesar de ser um assunto muito debatido, acho que a discussão nem sempre tem sido a melhor, pois tem sido demasiado colorida por simpatias partidárias e sobretudo orgulhos  nacionais. A meu ver, os factos devem ser a base da discussão. Afinal, sabiamente, é costume dizer-se que contra factos não há argumentos. Comecemos portanto por ver se as opiniões frequentemente emitidas sobre esta questão são suportadas pelos factos ou se não serão antes mitos com pouco fundamento.
A opinião generalizada sobre a crise do Euro é de que os países da periferia (Espanha, Grécia, Irlanda, Itália e Portugal) que neste momento encontram dificuldades sérias do financiamento da sua dívida pública caíram nessa situação por terem durante anos abusado do seu estatuto de membros do Euro para financiarem grandes aumentos de gastos públicos à custa do virtuosismo dos países do centro (Alemanha, França e Holanda, entre outros). Mas será tal verdade? Olhemos para a evolução da divida de vários países na tabela em baixo.

Tabela 1: Dívida Pública em percentagem do produto

Podemos ver que no período após a adesão ao Euro em 1999 (2001 no caso da Grécia) e 2007 (anterior à Grande Recessão) apenas três membros da zona euro aumentaram a divída: Alemanha, França e Portugal (neste grupo de “infractores” talvez devamos também incluir a Grécia que recorreu a truques financeiros para esconder a verdadeira dimensão da sua divída). Entre os países virtuosos que reduziram a sua dívida de forma muito significativa temos Espanha, Holanda, Irlanda e Itália. O grande crescimento na dívida pública em Espanha, Grécia, Irlanda, Itália, e Portugal só ocorre após 2008. Ou seja o aumento significativo da dívida pública nestes países é consequência da Grande Recessão (a despesa dos estados aumenta devido à necessidade de pagar subsídios de desemprego entre outras despesas sociais e as receitas caem pois as empresas geram menos lucros) e não o resultado de um comportamento imoral dos países da periferia. A imagem generalizada de imoralidade dos países da periferia (é sintomático que os media se referem a estes países como PIIGS) e virtuosismo dos países do centro não corresponde portanto ao que na realidade ocorreu.
Para aqueles que pensam que o problema das finanças públicas dos países da periferia foi agravado por serem membros do Euro comparemos o que se passou nesses países com o que aconteceu na Islândia e Reino Unido (que não pertencem ao Euro) após a Grande Recessão. Entre 2007 e 2010 a dívida da Grécia aumentou de 106% do PIB para 148%. No entanto, no mesmo período a dívida da Islândia aumentou de 23% do PIB para 81%. Em Portugal aumentou de 67% para 88% e o Reino Unido de 43% para 86%. Perante estes factos parece-me dificil de argumentar que as financas públicas dos países da periferia seriam melhores caso nao estivessem no Euro.
Outra opinião que tem sido difundida é que a adopção do Euro levou a uma expansão desmesurada do crédito nos países da periferia do Euro resultando em bolhas especulativas nos mercados de habitação desses países (e exarcebando os efeitos da Grande Recessão para a periferia). O gráfico em baixo (Figura 1) permite-nos examinar até que ponto tal é verdade (infelizmente o índice não tem dados disponíveis para Grécia, Islândia ou Portugal).

Figura 1: Índice de Precos de Habitação


O gráfico claramente demonstra que em finais do século XX e inícios do século XXI houve um aumento significativo dos preços da habitação em todos os países considerados (com excepção da Alemanha) seguido de uma queda após a Grande Recessão. Mas o padrão é o mesmo para os países da periferia como Espanha e Irlanda e para países do centro como França e Holanda. O padrão também é o mesmo nos países que não são membros do Euro (EUA, Reino Unido e Nova Zelândia). Fará sentido culpar o Euro pelo aumento dos preços da habitação em Espanha e Irlanda? Se sim, porque não culpar o dólar ou a libra por o mesmo ter ocorrido nos EUA e Reino Unido?
Outra explicação comum para a grave situção de hoje dos países da periferia é de que estes perderam competitividade em relação ao centro devido a produtividade do trabalho na periferia não ter crescido tanto como os salários. A figura 2 (em baixo) mostra a evolução dos custos de trabalho em diversos países. Podemos ver claramente que os países da periferia perderam competitividade em relação à Alemanha que manteve os seus custos laborais praticamente constantes desde a adopção do Euro. No entanto podemos ver que a evolução dos custos laborais na periferia foi bastante semelhante à de outros países do centro como França e Holanda e à de países que não fazem parte do Euro como EUA, Reino Unido e Islândia. Curiosamente a Islândia foi o país que mais competitividade perdeu em relação à Alemanha desde 1999. Perante estes factos é difícil ver a adopção do Euro como a causa da perda de competitividade para a Alemanha ou dos actuais problemas que a periferia enfrenta.

Figura 2: Custos Unitários do Trabalho
Já vimos que a imagem de comportamento imoral dos governos da periferia não passa de um mito (que infelizmente tem contribuído para que as populações dos países do centro pensem que os habitantes da periferia não merecem solidariedade por parte dos seus governos). Mas e a imagem de que o Euro é uma instituição que benefeciou sobretudo os países do centro? Para responder esta questão olhemos para a tabela 2 que mostra as taxas de crescimento médias antes e após a criação do Euro em 1999 (é de notar que os números para a Grécia são semelhantes se considerássemos antes os períodos entre 1992-2000 e 2001-2007).

Tabela 2: Taxas médias de crescimento anuais do produto em percentagem

Podemos ver que até à Grande Recessão apenas três dos membros do Euro cresceram menos do que antes da adopção do Euro (Holanda, Irlanda e Portugal) mas que a generalidade (Alemanha, Espanha, França, Grécia e Itália) cresceu mais. Terá sido isto devido simplesmente aos anos após a adopção do Euro terem sido melhores para a economia mundial? Aparentemente não, pois no mesmo período o Reino Unido cresceu a um ritmo ligeiramente inferior e os EUA a um ritmo significativamente inferior. O bom desempenho relativo do centro em relação à periferia só ocorre após a Grande Recessão. Será o Euro responsável por esta diferença? Também aqui penso que os factos desmentem esta ideia. Entre os países que mais sofreram desde o inicío da Grande Recessão encontramos membros da periferia do Euro como a Grécia e Irlanda mas encontramos também a Islândia que não pertence ao Euro. Entre  outros países que sofreram significativamente com a Grande Recessão encontramos membros da periferia do Euro como Espanha, Itália e Portugal mas também o Reino Unido que possui a sua própria moeda. Por isso também parece-me ser um mito considerar que o Euro benefeciou mais o centro do que a periferia ou que o Euro tem sido um dos principais factores pela grave crise económica que afecta os países da periferia nestes anos recentes (infelizmente este mito tem contribuído para um sentimento de grande antagonismo dos cidadãos da periferia para com os países do centro).

João Madeira
Universidade de Exeter

Referências:

Os dados para as tabelas 1, 2 e figura 2 podem ser obtidos no website da OCDE: http://stats.oecd.org/

Os dados da figura 1 podem ser obtidos do website do FRB Dallas: